„По-изгодно ли е да наема, или да купя?“ е въпросът, който чуваме най-често от клиенти на 25 и на 45 години. Отговорът зависи от квартала, от това колко дълго планирате да останете и от условията по кредита — но има няколко общи правила, които си струва да знаете, преди да решите.
Месечната вноска не е цялото сравнение
При покупка на кредит месечната вноска често излиза близка до наема за подобен имот в същия квартал. Разликата е в останалите разходи — самоучастие, нотариални такси, данък при придобиване, обзавеждане. При наем тези пари остават у вас, но не изграждат собственост.
Колко тежи самоучастието
Банките обичайно изискват самоучастие около 20% от стойността на имота. За апартамент в Центъра това означава сума, съизмерима с няколко години наем предварително — затова покупката рядко е добро решение, ако нямате спестявания или продажба на друг имот, върху която да разчитате.
Разликата е различна по квартали
В Центъра и кв. Бузлуджа цената на квадрат е по-висока, а наемната доходност — по-ниска, защото имотите там се търсят колкото за живеене, толкова и заради локацията. В по-периферни квартали като Картала или Зона Б съотношението между цена и наем обикновено е по-балансирано, а „отплащането“ на инвестицията идва по-бързо.
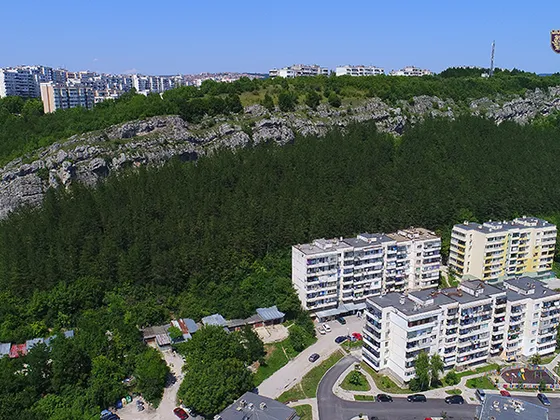
Когато правим сравнение за клиент, тръгваме от два реални имота: един, който може да наеме, и един, който може да купи в същия квартал. Слагаме едно до друго наема, вноската по кредита, еднократните разходи и очакваната поддръжка.
Така въпросът престава да бъде принципен. Става ясно след колко години покупката се изравнява с наема за точно тези два адреса — и дали смятате да останете в града толкова дълго.
Кога покупката започва да се отплаща
При повечето сделки, които сме водили през последните години, покупката се изравнява с натрупания разход по наем някъде между седмата и дванадесетата година — в зависимост от лихвата по кредита и колебанията в цената на имота. Ако предвиждате да останете в града по-малко от пет години, наемът обикновено остава по-евтиният и по-гъвкав вариант.
Наемът печели по гъвкавост
Смяна на работа, разрастване на семейството, преместване в друг град — наемателят може да реагира за месец. Собственикът трябва да продава, а това отнема време и носи разходи по сделката, дори при добре ценообразуван имот.
Покупката печели по дългосрочна сигурност
Вноската по кредит с фиксирана лихва не се променя с годините, докато наемите обичайно растат при всяко подновяване на договора. На хоризонт от петнайсет-двайсет години собствеността почти винаги излиза по-изгодна, ако имотът е купен на разумна цена и в квартал с реален пазар.
Как да решите за себе си
Поискайте от брокера си сравнение за конкретния квартал, в който се колебаете — не обобщена статистика за града, а реални цени на продажба и на наем от последните месеци. Решението „наем или покупка“ е различно за всеки бюджет и всеки хоризонт, но само с конкретни цифри пред очите си ще прецените правилно.